Golpes do Pix: Conheça os Tipos e Saiba Se Proteger
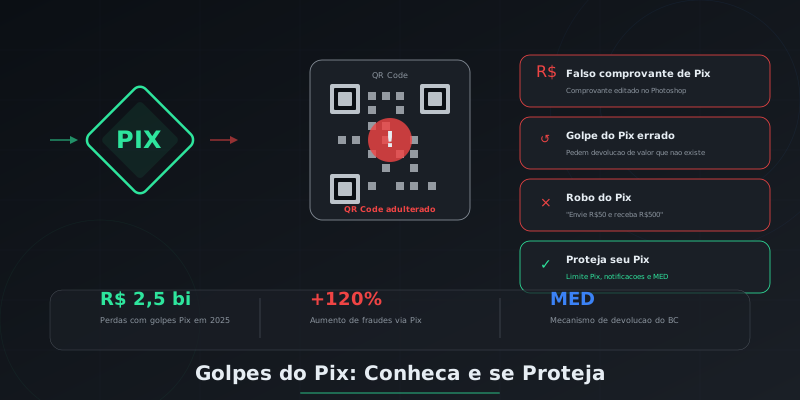
O Pix revolucionou os pagamentos no Brasil. Com mais de 150 milhões de usuários, a ferramenta do Banco Central se tornou parte do dia a dia de praticamente todo brasileiro. Mas essa praticidade também atraiu criminosos. As fraudes envolvendo Pix ultrapassaram R$ 2,5 bilhões em perdas no último ano, e novos tipos de golpe surgem a cada semana. Conhecer as táticas dos golpistas é a melhor forma de não cair.
1. QR Code falso
O golpista substitui o QR Code legítimo de um estabelecimento por um código próprio. Isso acontece em restaurantes, estacionamentos, lojas e até em cobranças online. Você escaneia achando que está pagando o fornecedor, mas o dinheiro vai direto para a conta do criminoso.
Uma variação comum é o QR Code adulterado em boletos. O golpista intercepta uma cobrança real (de condomínio, escola, academia) e troca o QR Code do boleto antes de enviar para a vítima. Tudo parece legítimo porque o documento vem com os dados corretos do serviço.
Como se proteger: antes de confirmar qualquer Pix, confira o nome do destinatário na tela de confirmação. Se o nome não bater com quem deveria receber, cancele na hora. Em estabelecimentos físicos, peça que o funcionário mostre o QR Code diretamente na maquininha ou no sistema.
2. Pix agendado falso
Nesse golpe, o criminoso faz um Pix agendado (não instantâneo) e manda o comprovante de agendamento para a vítima como se fosse uma transferência já concluída. A vítima, achando que recebeu, entrega o produto ou serviço. Mas o golpista cancela o agendamento antes da data de execução e o dinheiro nunca chega.
Como se proteger: nunca aceite comprovante de agendamento como confirmação de pagamento. Só libere o produto ou serviço quando o valor efetivamente aparecer no seu saldo. Os apps de banco mostram claramente se a transação foi "efetuada" ou "agendada".
3. Golpe do Pix errado
Esse é um dos golpes mais engenhosos. Funciona em duas etapas. Primeiro, o golpista de fato faz um Pix para a sua conta (geralmente um valor baixo, como R$ 100). Depois, entra em contato dizendo que mandou "por engano" e pede que você devolva para uma chave Pix diferente da original.
Enquanto isso, o golpista aciona o MED (Mecanismo Especial de Devolução) no banco dele, alegando que ele é a vítima. Se você devolveu para a terceira chave Pix, perdeu esse valor. E o MED ainda pode retirar da sua conta o valor original. Resultado: prejuízo em dobro.
Se receber um Pix por engano, a devolução deve ser feita exclusivamente pelo botão "devolver" no app do banco, que retorna o valor para a conta de origem. Nunca transfira para uma chave diferente.
4. Robô do Pix (promessa de multiplicar dinheiro)
"Envie R$ 50 e receba R$ 500 de volta!" Se você já viu esse tipo de postagem no Instagram, TikTok ou em grupos de WhatsApp, já encontrou o golpe do robô do Pix. Os criminosos prometem que um "sistema automatizado" multiplica o valor enviado. Alguns chegam a mostrar prints de supostos retornos para convencer as vítimas.
Não existe nenhum sistema, aplicativo ou robô que multiplique dinheiro via Pix. Ponto final. Os prints de "lucros" são todos fabricados. Quando a vítima transfere, o golpista simplesmente bloqueia e desaparece.
Regra simples: qualquer proposta de ganho financeiro fácil e rápido é golpe. Sempre. Não existe exceção.
5. Comprovante de Pix falso
O golpista envia um comprovante de Pix adulterado (editado em programas de imagem) como prova de pagamento. Isso acontece bastante em vendas por redes sociais e marketplaces informais. O vendedor vê o comprovante, acredita que recebeu e envia o produto. Mas o dinheiro nunca caiu.
Comprovantes de Pix são fáceis de falsificar. Basta alterar o nome, o valor e o horário em qualquer editor de imagem. Golpistas mais sofisticados até usam geradores automáticos que criam comprovantes quase idênticos aos reais.
Como se proteger: nunca confie em comprovante recebido por mensagem. Verifique diretamente no extrato do seu banco se o valor entrou. Se estiver vendendo algo, só envie depois que o dinheiro estiver efetivamente na sua conta.
6. Sequestro relâmpago com Pix
Esse é o golpe mais violento da lista. Criminosos abordam a vítima na rua e forçam a fazer transferências Pix sob ameaça. O Pix se tornou o método preferido porque as transferências são instantâneas e difíceis de rastrear quando feitas para contas de laranjas.
Para combater esse problema, os bancos passaram a oferecer limites diferenciados para o Pix. Você pode (e deve) configurar essas limitações no app do seu banco.
Limite noturno reduzido
Configure o limite do Pix entre 20h e 6h para um valor baixo (R$ 100 a R$ 500). A maioria dos assaltos acontece à noite.
Conta separada
Tenha uma conta com saldo baixo no celular que você anda. Deixe a conta principal em outro dispositivo, em casa.
Biometria e senha
Ative autenticação biométrica e senha para abrir o app do banco. Isso cria uma barreira a mais em situações de coação.
Seguro Pix
Alguns bancos oferecem seguro contra transações feitas sob coação. Verifique se o seu banco disponibiliza essa opção.
Caiu no golpe? Aja rápido.
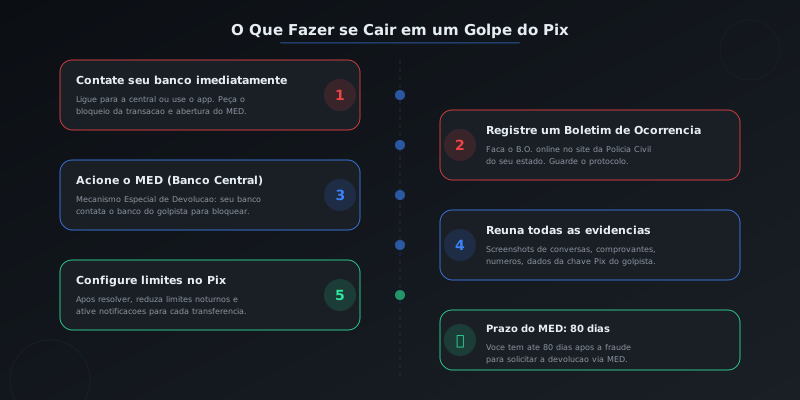
A velocidade da sua reação pode ser a diferença entre recuperar ou perder o dinheiro. Se você foi vítima de qualquer golpe envolvendo Pix, siga estes passos na ordem:
- 1.Contate seu banco imediatamente. Ligue para a central de atendimento ou use o chat do app. Peça o bloqueio da transação e a abertura do MED. Quanto mais rápido, maiores as chances de recuperação.
- 2.Registre um Boletim de Ocorrência. A maioria dos estados permite B.O. online pelo site da Polícia Civil. Guarde o número do protocolo.
- 3.Solicite o MED (Mecanismo Especial de Devolução). Criado pelo Banco Central, o MED permite que o banco da vítima solicite o bloqueio e a devolução dos valores na conta do golpista. Você tem até 80 dias para acionar.
- 4.Reúna todas as evidências. Screenshots de conversas, comprovantes de transferência, números de telefone, dados da chave Pix usada pelo golpista. Tudo isso fortalece seu caso.
- 5.Reclame no Banco Central. Se o banco não resolver, registre uma reclamação no site do Banco Central (bcb.gov.br). Os bancos são obrigados a responder.
O que é o MED e como funciona?
O MED (Mecanismo Especial de Devolução) é uma ferramenta criada pelo Banco Central especificamente para casos de fraude no Pix. Quando você aciona o MED pelo seu banco, ele notifica a instituição que recebeu o Pix e pede o bloqueio imediato dos valores.
O banco do golpista tem até 7 dias para analisar e bloquear. Se os valores ainda estiverem na conta, são devolvidos integralmente. Se o golpista já sacou parte, você recebe o que restou. O prazo máximo para abrir o MED é de 80 dias após a fraude.
80 dias
prazo para acionar o MED
7 dias
prazo para o banco analisar
100%
devolvido se valor estiver disponível
Proteção prática: o que fazer agora
Estas configurações levam menos de 5 minutos e podem salvar você de um prejuízo enorme:
- •Reduza o limite noturno do Pix: no app do seu banco, configure o limite entre 20h e 6h para um valor baixo. A alteração para aumentar o limite leva 24h para efetivar.
- •Ative notificações de transação: receba um alerta a cada Pix enviado ou recebido. Qualquer movimentação que você não fez vai ser detectada na hora.
- •Confira o destinatário antes de confirmar: na tela de confirmação do Pix, o nome completo do recebedor aparece. Se não bater com quem deveria receber, cancele.
- •Use o botão "devolver" para estornos: se recebeu um Pix por engano, devolva pelo recurso do app do banco. Nunca faça uma nova transferência para outra chave.
- •Desconfie de retornos financeiros: nenhum sistema multiplica dinheiro via Pix. Isso não existe. Ponto.
- •Só aceite pagamento confirmado no extrato: comprovante recebido por imagem não vale nada. Confira no seu app.